Domain mega-led.de kaufen?
Wir ziehen mit dem Projekt
mega-led.de um.
Sind Sie am Kauf der Domain
mega-led.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mega-led.de kaufen?
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
Welchen Score braucht man für einen Kredit?
Welchen Score braucht man für einen Kredit? Dies hängt von verschiedenen Faktoren ab, wie der Art des Kredits, der Kreditgeber und der individuellen Kreditgeschichte. Im Allgemeinen gilt jedoch, dass ein höherer Kredit-Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von etwa 700 oder höher wird oft als gut angesehen, aber es gibt auch Kreditgeber, die Kredite an Personen mit niedrigeren Scores vergeben. Es ist ratsam, sich vor der Beantragung eines Kredits über die spezifischen Anforderungen des jeweiligen Kreditgebers zu informieren. **
Ähnliche Suchbegriffe für Kredit-Score
Top-Angebote
Produkte zum Begriff Kredit-Score:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Score 5In Score 5, Versuchst Du, So Viele Punkte Wie Möglich Zu Erzielen, Indem Du Die Karte Mit Dem Höchsten Wert In Jeder Der Fünf Farben Ersteigerst. Du Legst Karten Zur Auktion Aus, Bietest Mit Den Karten In Deiner Hand Und Gewinnst Entweder Die...14,90 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
High ScoreRan An Die Spielwürfel! Welche Herausforderung Ist Die Nächste? Die Spielerinnen Erfahren Bei Diesem Kompetitiven Würfelspiel Über Die Aufgedeckte Herausforderungskarte In Jeder Spielrunde Aufs Neue, Welche Bedingung Sie Erwartet. Das Wirbelsymbol...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter




-
Wie hoch muss der Score für einen Kredit sein?
Der erforderliche Score für einen Kredit hängt von verschiedenen Faktoren ab, wie z.B. der Kreditgeber, der Kreditbetrag und die Art des Kredits. Im Allgemeinen gilt jedoch, dass ein höherer Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von 700 oder höher wird oft als gut angesehen, während ein Score unter 600 als risikoreicher betrachtet wird. Es ist ratsam, vor der Beantragung eines Kredits eine Überprüfung des eigenen Scores durchzuführen, um eine realistische Einschätzung der eigenen Kreditwürdigkeit zu erhalten. Letztendlich liegt es jedoch im Ermessen des Kreditgebers, welchen Score er für die Genehmigung eines Kredits als ausreichend betrachtet. **
-
Was sind die wichtigsten Faktoren, die meinen Kredit-Score beeinflussen können?
Die wichtigsten Faktoren, die deinen Kredit-Score beeinflussen können, sind deine Zahlungshistorie, deine Kreditnutzung und die Länge deiner Kreditgeschichte. Verspätete Zahlungen oder hohe Kreditkartenschulden können deinen Score negativ beeinflussen, während eine lange und positive Kreditgeschichte deinen Score verbessern kann. Es ist wichtig, regelmäßig deine Kreditberichte zu überprüfen und sicherzustellen, dass alle Informationen korrekt sind. **
-
Wie kann man seinen Kredit-score verbessern? Was sind die besten Möglichkeiten, um einen günstigen Kredit zu erhalten?
Um den Kredit-Score zu verbessern, sollte man pünktlich seine Rechnungen bezahlen, Kreditkarten nicht überziehen und regelmäßig Kreditanfragen stellen. Die besten Möglichkeiten, um einen günstigen Kredit zu erhalten, sind ein hoher Kredit-Score, ein stabiles Einkommen und eine niedrige Verschuldung. Zudem kann es hilfreich sein, Sicherheiten anzubieten oder einen Bürgen zu benennen. **
-
Wie kann ich mit einem Schufa-Score von 94 einen Kredit erhalten?
Mit einem Schufa-Score von 94 hast du gute Chancen, einen Kredit zu erhalten. Es ist wichtig, dass du deine Bonität weiterhin pflegst, indem du deine Rechnungen pünktlich zahlst und keine weiteren negativen Einträge in deiner Schufa hast. Du kannst dich bei verschiedenen Banken und Kreditgebern umsehen und deine Kreditanfrage stellen, um die besten Konditionen zu finden. **

Wie hoch muss der Schufa Score sein um einen Kredit zu bekommen?
Wie hoch der Schufa Score sein muss, um einen Kredit zu bekommen, hängt von verschiedenen Faktoren ab. Generell gilt jedoch, dass ein hoher Schufa Score von mindestens 90-95% die Chancen auf die Genehmigung eines Kredits erhöht. Ein Score von 90% oder höher wird in der Regel als sehr gut angesehen und zeigt den Kreditgebern, dass die Kreditwürdigkeit des Antragstellers hoch ist. Es ist jedoch wichtig zu beachten, dass auch andere Faktoren wie das Einkommen, die Beschäftigungsdauer und die bisherige Kreditgeschichte eine Rolle bei der Kreditvergabe spielen können. Letztendlich entscheidet die Bank individuell, welchen Schufa Score sie als ausreichend für die Bewilligung eines Kredits ansieht. **
Wie beeinflusst ein niedriger Credit Score die Möglichkeit, einen Kredit zu bekommen?
Ein niedriger Credit Score erschwert die Genehmigung eines Kredits, da dies auf ein höheres Risiko für den Kreditgeber hinweist. Kreditgeber könnten höhere Zinsen verlangen oder den Kreditantrag ablehnen. Es ist wichtig, an der Verbesserung des Credit Scores zu arbeiten, um die Chancen auf die Genehmigung eines Kredits zu erhöhen. **
Top-Angebote
Produkte zum Begriff Kredit-Score:
-
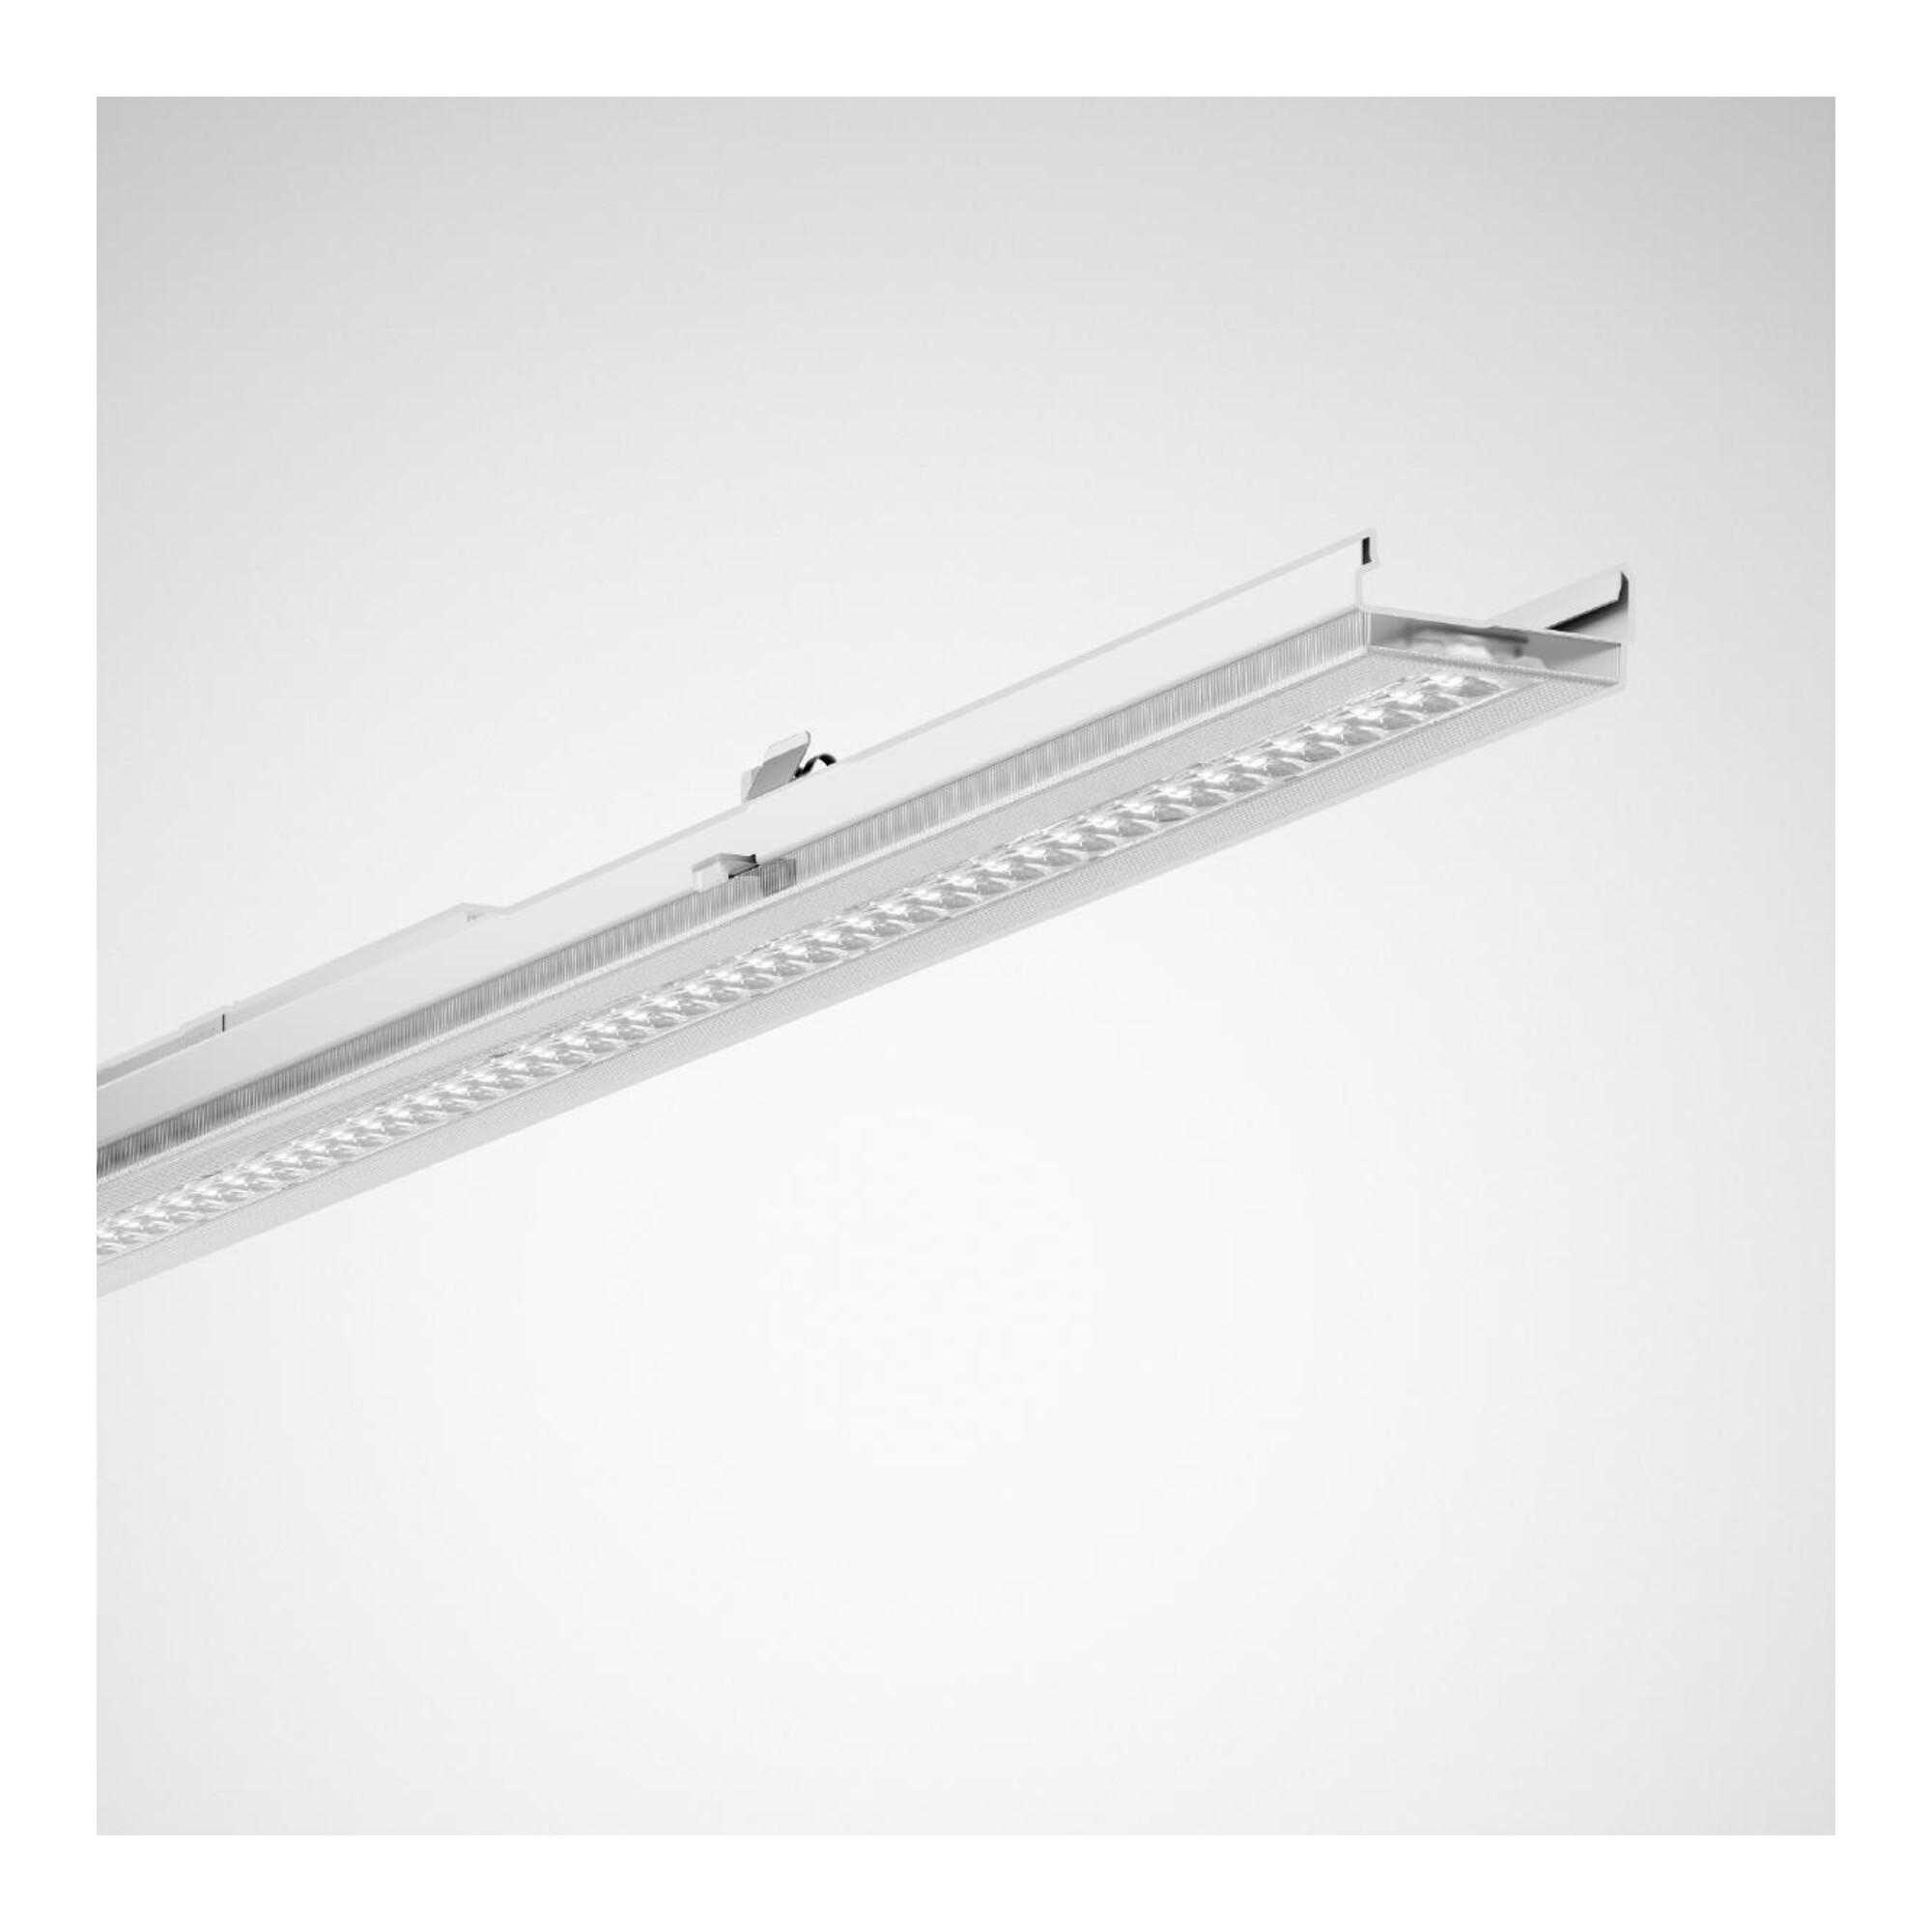
Trilux LED-Geräteträger 7651 LW aus Aluminium mit hoher Energieeffizienz und Lichtqualität für die Beleuchtung von Innenräumen, Farbtemperatur: 4000 K (neutralweiß), Länge: 1474 mm, Typ: 9002017168)Eigenschaften • LED-Geräteträger für E-Line Lichtbandsystem 7651 Fixn• Ausführung zur Verwendung in Anwendungsbereichen mit hohen technischen Anforderungen an das Lichtband bei gleichzeitiger wirtschaftlicher Effizienzn• Geräteträger mit einer Länge von 1474 mm sind für die Einrichtung von Neuanlagen als auch für Sanierungsanwendungen in Bestandsanlagen mit E-Line T5N/LED-Lichtbandsystemen geeignetn• Erfüllt DIN 10500. Die Leuchten sind für die Anwendungen in HACCP, IFS Version 6 und/oder BRC Global Standard Food Version 7 zertifizierten Unternehmen der Lebensmittel- und Getränkeindustrie geeignetn• Zur Kombination mit Tragprofilen E-Line Fix 0765n• Kompatibel mit Tragprofilen E-Line T5N/LED 07650n• Geräteträger in Kombination mit Zubehör 07650Fi.IP64 (Tragprofil, Abdeckung, Kopfstück) für Anwendungen mit erhöhten Anforderungen an die Schutzart (IP64) sowie für den Einsatz in feuergefährdeten Betriebsstätte gemäß DIN EN 60598-2-24 (D-Kennung) geeignetn• Befestigung am Tragprofil durch werkzeuglos zu betätigende Edelstahl-Rastverschlüssen• Die sachgerechte Montage des Geräteträgers mit dem Tragprofil wird durch ein Einrastgeräusch bestätigtn• Die transparenten Montageelemente aus UV-stabilisiertem Polycarbonat können nach einer erfolgreichen Montage entfernt werden und gewährleisten dadurch einen Diebstahl- und Demontageschutzn• Bei einer Kombination von Geräteträgern unterschiedlicher Abstrahlcharakteristik bzw. Lichtleistung innerhalb einer Lichtband- Anwendung wird durch einheitliche Konstruktionsmaße der Varianten ein harmonisches und gleichmäßiges Erscheinungsbilder der Beleuchtungsanlage geschaffenn• Charakteristik der Lichtstärkeverteilung: extrem narrow, Halbwertswinkel C0: 23°, Halbwertswinkel C90: 62°, Hauptabstrahlwinkel: 0°n• Das optische System besteht aus einer PMMA-Linsenoptik mit drei aufeinander abgestimmten, lichttechnisch wirksamen Bereichen und gewährleistet somit eine gleichmäßige Lichtverteilung und homogene Ausleuchtungn• In der Anwendung insbesondere für Gangbeleuchtungaufgaben im Shop geeignetn• Der Lichtverteilungscharakter des Geräteträgers wird ausschließlich durch die technische Ausführung der Linsenoptik geprägt und benötigt keiner weiteren, lichtlenkenden Komponenten und Zubehören• Empfohlene Installationshöhe: 12 - 16 mn• Mit zwei LED Modulen (2 x 96 LED)n• Lichterzeugung frei von infraroten (IR) und ultravioletten (UV) Anteilenn• Der Leuchtenlichtstrom des Geräteträgers wird im Fertigungsprozess nach Kundenwunsch elektronisch parametriertn• Parametrierter Bemessungslichtstrom des Geräteträgers: 10.000 lmn• Bemessungsleistung 66 Watt, Leuchten-Lichtausbeute 151 lm/Wn• Lichtfarbe Warmweiß, ähnlichste Farbtemperatur (CCT) 3000 K, allgemeiner Farbwiedergabeindex (CRI) 80, Farborttoleranz (initial MacAdam)=3 SDCMn• Mittlere Bemessungslebensdauer L80(tq 25°C)=50.000 hn• Geräteträger aus Stahlblech, weiß beschichtetn• Länge des Geräteträgers 1.474 mmn• Insektendichter Lampenraum aufgrund Schutzart IP50. Zulässige Umgebungstemperatur (ta) 25°Cn• Schutzart (DIN EN 60529):IP50 Schutzklasse (EN 61140): In• Stoßfestigkeitsgrad nach IEC 62262: IK03, Prüftemperatur Glühdrahttest gemäß IEC 60695-2-11: 650°Cn• Selbsttätige elektrische Verbindung durch Steckkontakte mit Phasenwahln• Die Phasenwahl erfolgt werkzeuglosn• Mit mechanischem Fehlmontageschutzn• Mit elektronischem Betriebsgerät, digital dimmbar (DALI)n• Die Leuchte ist Monitoring ready (MOR), liefert Leuchtendaten zur Überwachung oder vorausschauenden Wartung und ist damit kompatibel zu den TRILUX Digital Services (Energy Monitoring und Light Monitoring)n• Die Leuchte erfüllt die grundlegenden Anforderungen der anwendbaren EU-Richtlinien und des Produktsicherheitsgesetzes und trägt die CE-Kennzeichnungn• Für den einfachen und schnellen Planungs- und Konfigurationsprozess der Anwendung steht ein spezielles Online-Tool zur Verfügungn• Das ressourcenoptimierte Verpackungskonzept der Lichtbandkomponenten erleichtert die Montage und schont die Umwelt (9002017168)166,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
-
Welchen Score braucht man für einen Kredit?
Welchen Score braucht man für einen Kredit? Dies hängt von verschiedenen Faktoren ab, wie der Art des Kredits, der Kreditgeber und der individuellen Kreditgeschichte. Im Allgemeinen gilt jedoch, dass ein höherer Kredit-Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von etwa 700 oder höher wird oft als gut angesehen, aber es gibt auch Kreditgeber, die Kredite an Personen mit niedrigeren Scores vergeben. Es ist ratsam, sich vor der Beantragung eines Kredits über die spezifischen Anforderungen des jeweiligen Kreditgebers zu informieren. **
-
Wie hoch muss der Score für einen Kredit sein?
Der erforderliche Score für einen Kredit hängt von verschiedenen Faktoren ab, wie z.B. der Kreditgeber, der Kreditbetrag und die Art des Kredits. Im Allgemeinen gilt jedoch, dass ein höherer Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von 700 oder höher wird oft als gut angesehen, während ein Score unter 600 als risikoreicher betrachtet wird. Es ist ratsam, vor der Beantragung eines Kredits eine Überprüfung des eigenen Scores durchzuführen, um eine realistische Einschätzung der eigenen Kreditwürdigkeit zu erhalten. Letztendlich liegt es jedoch im Ermessen des Kreditgebers, welchen Score er für die Genehmigung eines Kredits als ausreichend betrachtet. **
-
Was sind die wichtigsten Faktoren, die meinen Kredit-Score beeinflussen können?
Die wichtigsten Faktoren, die deinen Kredit-Score beeinflussen können, sind deine Zahlungshistorie, deine Kreditnutzung und die Länge deiner Kreditgeschichte. Verspätete Zahlungen oder hohe Kreditkartenschulden können deinen Score negativ beeinflussen, während eine lange und positive Kreditgeschichte deinen Score verbessern kann. Es ist wichtig, regelmäßig deine Kreditberichte zu überprüfen und sicherzustellen, dass alle Informationen korrekt sind. **
Ähnliche Suchbegriffe für Kredit-Score
-
Score 5In Score 5, Versuchst Du, So Viele Punkte Wie Möglich Zu Erzielen, Indem Du Die Karte Mit Dem Höchsten Wert In Jeder Der Fünf Farben Ersteigerst. Du Legst Karten Zur Auktion Aus, Bietest Mit Den Karten In Deiner Hand Und Gewinnst Entweder Die...14,90 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
High ScoreRan An Die Spielwürfel! Welche Herausforderung Ist Die Nächste? Die Spielerinnen Erfahren Bei Diesem Kompetitiven Würfelspiel Über Die Aufgedeckte Herausforderungskarte In Jeder Spielrunde Aufs Neue, Welche Bedingung Sie Erwartet. Das Wirbelsymbol...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie kann man seinen Kredit-score verbessern? Was sind die besten Möglichkeiten, um einen günstigen Kredit zu erhalten?
Um den Kredit-Score zu verbessern, sollte man pünktlich seine Rechnungen bezahlen, Kreditkarten nicht überziehen und regelmäßig Kreditanfragen stellen. Die besten Möglichkeiten, um einen günstigen Kredit zu erhalten, sind ein hoher Kredit-Score, ein stabiles Einkommen und eine niedrige Verschuldung. Zudem kann es hilfreich sein, Sicherheiten anzubieten oder einen Bürgen zu benennen. **
-
Wie kann ich mit einem Schufa-Score von 94 einen Kredit erhalten?
Mit einem Schufa-Score von 94 hast du gute Chancen, einen Kredit zu erhalten. Es ist wichtig, dass du deine Bonität weiterhin pflegst, indem du deine Rechnungen pünktlich zahlst und keine weiteren negativen Einträge in deiner Schufa hast. Du kannst dich bei verschiedenen Banken und Kreditgebern umsehen und deine Kreditanfrage stellen, um die besten Konditionen zu finden. **
-
Wie hoch muss der Schufa Score sein um einen Kredit zu bekommen?
Wie hoch der Schufa Score sein muss, um einen Kredit zu bekommen, hängt von verschiedenen Faktoren ab. Generell gilt jedoch, dass ein hoher Schufa Score von mindestens 90-95% die Chancen auf die Genehmigung eines Kredits erhöht. Ein Score von 90% oder höher wird in der Regel als sehr gut angesehen und zeigt den Kreditgebern, dass die Kreditwürdigkeit des Antragstellers hoch ist. Es ist jedoch wichtig zu beachten, dass auch andere Faktoren wie das Einkommen, die Beschäftigungsdauer und die bisherige Kreditgeschichte eine Rolle bei der Kreditvergabe spielen können. Letztendlich entscheidet die Bank individuell, welchen Schufa Score sie als ausreichend für die Bewilligung eines Kredits ansieht. **
-
Wie beeinflusst ein niedriger Credit Score die Möglichkeit, einen Kredit zu bekommen?
Ein niedriger Credit Score erschwert die Genehmigung eines Kredits, da dies auf ein höheres Risiko für den Kreditgeber hinweist. Kreditgeber könnten höhere Zinsen verlangen oder den Kreditantrag ablehnen. Es ist wichtig, an der Verbesserung des Credit Scores zu arbeiten, um die Chancen auf die Genehmigung eines Kredits zu erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.