Domain mega-led.de kaufen?
Wir ziehen mit dem Projekt
mega-led.de um.
Sind Sie am Kauf der Domain
mega-led.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mega-led.de kaufen?
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
Ähnliche Suchbegriffe für Hgb
Top-Angebote
Produkte zum Begriff Hgb:
-
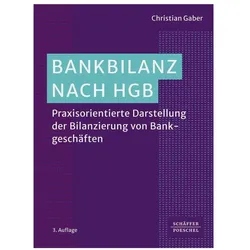
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HGBHGB , Kommentar zu Handelsstand, Handelsgesellschaften, Handelsgeschäften, besonderen Handelsverträgen und internationalem Vertragsrecht (ohne Bilanz-, Transport- und Seerecht) , Tagfahrleuchten > Beleuchtung , Auflage: 6., neu bearbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230905, Produktform: Leinen, Redaktion: Westphalen, Friedrich Graf von~Haas, Ulrich~Mock, Sebastian~Wöstmann, Heinz, Auflage: 23006, Auflage/Ausgabe: 6., neu bearbeitete und erweiterte Auflage 2023, Keyword: ESG; HGB; Handelsgeschäfte; Handelsgesellschaft; Handelsgesetzbuch; Handelsrecht; Handelsstand; Handelsverträge; Industrie 4.0; Internationales Vertragsrecht; Kommentar; MoPeG, Fachschema: Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 2866, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 245, Breite: 179, Höhe: 67, Gewicht: 2152, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2645507, Vorgänger EAN: 9783504455156 9783504455149 9783504455132 9783504455118 9783504455101, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bewertungsvereinfachungsverfahren. Die Vorschriften des § 240 Abs. 3 und 4 HGB sowie des § 256 HGB unter Berücksichtigung vonDie Bewertungsvereinfachungsverfahren. Die Vorschriften Des § 240 Abs. 3 Und 4 Hgb Sowie Des § 256 Hgb Unter Berücksichtigung Von Beschaffungspreisänd, Taschenbuch Von Sven Wawra, Grin, 978-3-668-50587-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bilanzierung von selbst erstellten immateriellen Vermögensgegenständen des Anlagevermögens nach HGB, HGB-BilMoG und IFRS, Taschenbuch von SvenDie Bilanzierung Von Selbst Erstellten Immateriellen Vermögensgegenständen Des Anlagevermögens Nach Hgb, Hgb-bilmog Und Ifrs, Taschenbuch Von Sven Matthias, Grin, 978-3-640-23881-1, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
-
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **

Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Wie alt ist das HGB?
Das Handelsgesetzbuch (HGB) wurde am 10. Mai 1897 in Deutschland verabschiedet. Es regelt die kaufmännischen Rechtsverhältnisse und ist somit ein zentrales Gesetz für den deutschen Handelsverkehr. Das HGB ist mittlerweile über 120 Jahre alt und hat im Laufe der Zeit zahlreiche Änderungen und Anpassungen erfahren. Trotz seines hohen Alters ist das HGB nach wie vor ein wichtiger Bestandteil des deutschen Wirtschaftsrechts und wird regelmäßig aktualisiert, um den aktuellen Anforderungen des Handelsverkehrs gerecht zu werden. **
Top-Angebote
Produkte zum Begriff Hgb:
-
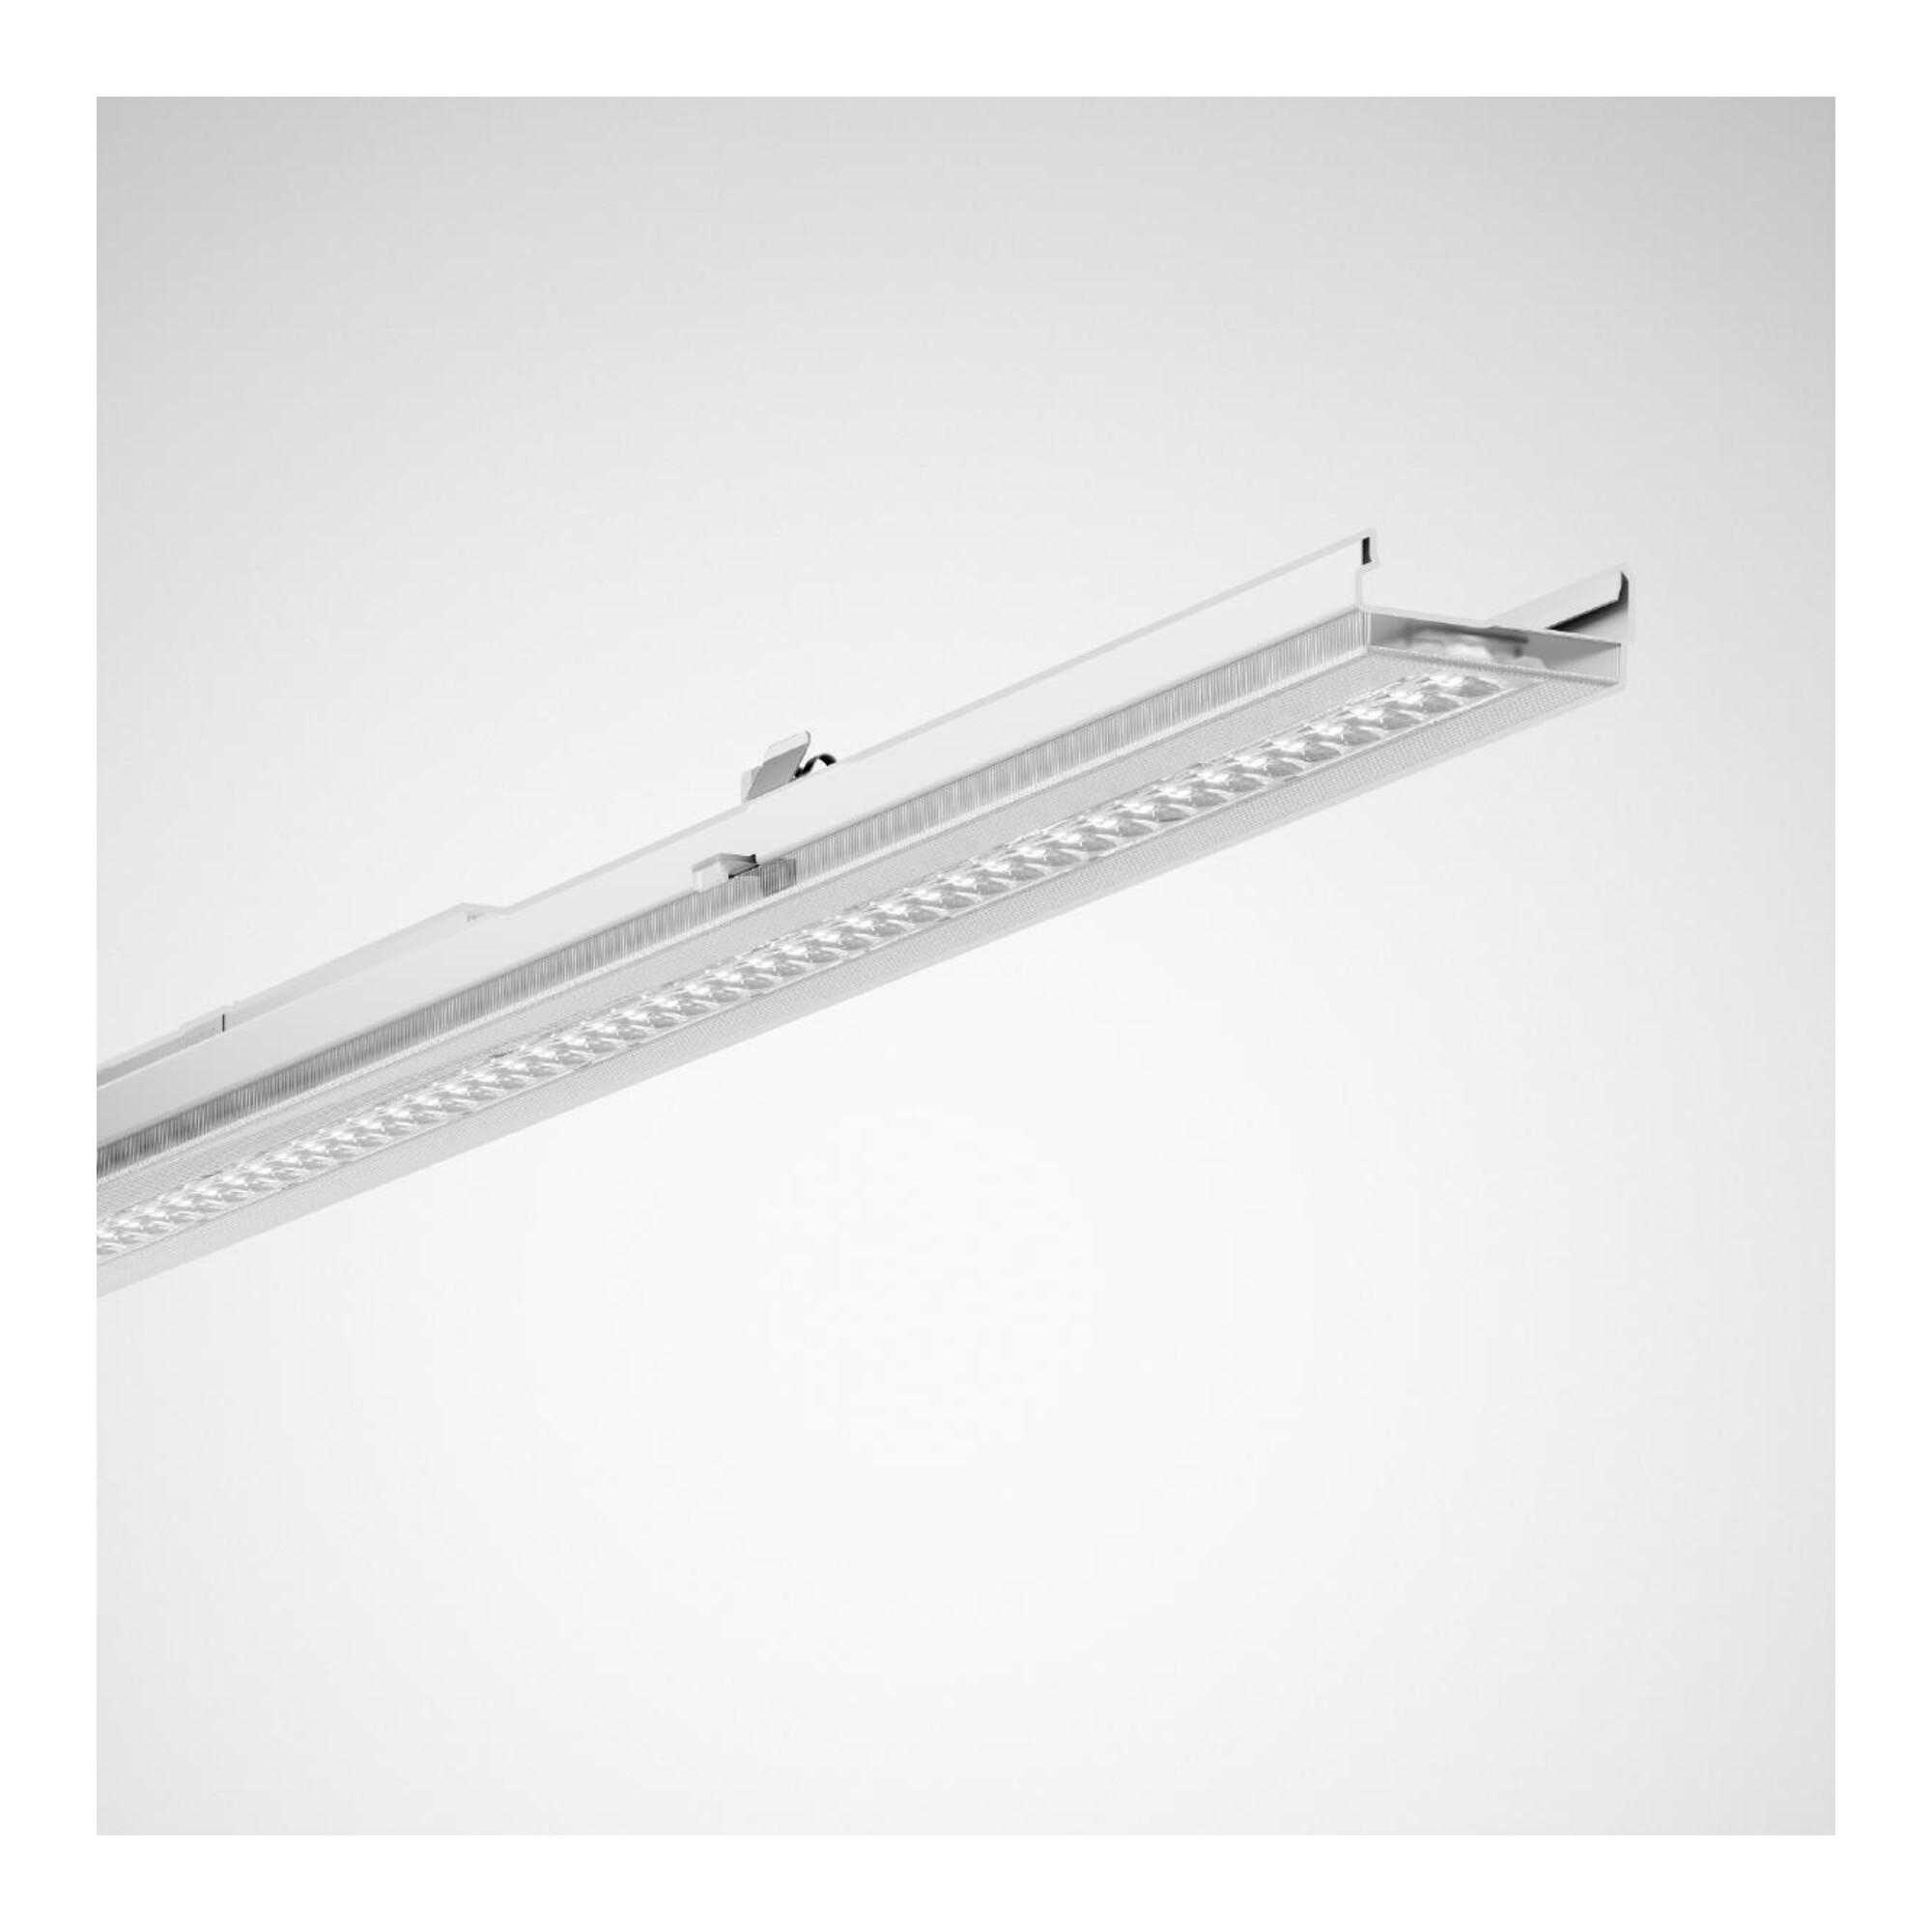
Trilux LED-Geräteträger 7651 LW aus Aluminium mit hoher Energieeffizienz und Lichtqualität für die Beleuchtung von Innenräumen, Farbtemperatur: 4000 K (neutralweiß), Länge: 1474 mm, Typ: 9002017168)Eigenschaften • LED-Geräteträger für E-Line Lichtbandsystem 7651 Fixn• Ausführung zur Verwendung in Anwendungsbereichen mit hohen technischen Anforderungen an das Lichtband bei gleichzeitiger wirtschaftlicher Effizienzn• Geräteträger mit einer Länge von 1474 mm sind für die Einrichtung von Neuanlagen als auch für Sanierungsanwendungen in Bestandsanlagen mit E-Line T5N/LED-Lichtbandsystemen geeignetn• Erfüllt DIN 10500. Die Leuchten sind für die Anwendungen in HACCP, IFS Version 6 und/oder BRC Global Standard Food Version 7 zertifizierten Unternehmen der Lebensmittel- und Getränkeindustrie geeignetn• Zur Kombination mit Tragprofilen E-Line Fix 0765n• Kompatibel mit Tragprofilen E-Line T5N/LED 07650n• Geräteträger in Kombination mit Zubehör 07650Fi.IP64 (Tragprofil, Abdeckung, Kopfstück) für Anwendungen mit erhöhten Anforderungen an die Schutzart (IP64) sowie für den Einsatz in feuergefährdeten Betriebsstätte gemäß DIN EN 60598-2-24 (D-Kennung) geeignetn• Befestigung am Tragprofil durch werkzeuglos zu betätigende Edelstahl-Rastverschlüssen• Die sachgerechte Montage des Geräteträgers mit dem Tragprofil wird durch ein Einrastgeräusch bestätigtn• Die transparenten Montageelemente aus UV-stabilisiertem Polycarbonat können nach einer erfolgreichen Montage entfernt werden und gewährleisten dadurch einen Diebstahl- und Demontageschutzn• Bei einer Kombination von Geräteträgern unterschiedlicher Abstrahlcharakteristik bzw. Lichtleistung innerhalb einer Lichtband- Anwendung wird durch einheitliche Konstruktionsmaße der Varianten ein harmonisches und gleichmäßiges Erscheinungsbilder der Beleuchtungsanlage geschaffenn• Charakteristik der Lichtstärkeverteilung: extrem narrow, Halbwertswinkel C0: 23°, Halbwertswinkel C90: 62°, Hauptabstrahlwinkel: 0°n• Das optische System besteht aus einer PMMA-Linsenoptik mit drei aufeinander abgestimmten, lichttechnisch wirksamen Bereichen und gewährleistet somit eine gleichmäßige Lichtverteilung und homogene Ausleuchtungn• In der Anwendung insbesondere für Gangbeleuchtungaufgaben im Shop geeignetn• Der Lichtverteilungscharakter des Geräteträgers wird ausschließlich durch die technische Ausführung der Linsenoptik geprägt und benötigt keiner weiteren, lichtlenkenden Komponenten und Zubehören• Empfohlene Installationshöhe: 12 - 16 mn• Mit zwei LED Modulen (2 x 96 LED)n• Lichterzeugung frei von infraroten (IR) und ultravioletten (UV) Anteilenn• Der Leuchtenlichtstrom des Geräteträgers wird im Fertigungsprozess nach Kundenwunsch elektronisch parametriertn• Parametrierter Bemessungslichtstrom des Geräteträgers: 10.000 lmn• Bemessungsleistung 66 Watt, Leuchten-Lichtausbeute 151 lm/Wn• Lichtfarbe Warmweiß, ähnlichste Farbtemperatur (CCT) 3000 K, allgemeiner Farbwiedergabeindex (CRI) 80, Farborttoleranz (initial MacAdam)=3 SDCMn• Mittlere Bemessungslebensdauer L80(tq 25°C)=50.000 hn• Geräteträger aus Stahlblech, weiß beschichtetn• Länge des Geräteträgers 1.474 mmn• Insektendichter Lampenraum aufgrund Schutzart IP50. Zulässige Umgebungstemperatur (ta) 25°Cn• Schutzart (DIN EN 60529):IP50 Schutzklasse (EN 61140): In• Stoßfestigkeitsgrad nach IEC 62262: IK03, Prüftemperatur Glühdrahttest gemäß IEC 60695-2-11: 650°Cn• Selbsttätige elektrische Verbindung durch Steckkontakte mit Phasenwahln• Die Phasenwahl erfolgt werkzeuglosn• Mit mechanischem Fehlmontageschutzn• Mit elektronischem Betriebsgerät, digital dimmbar (DALI)n• Die Leuchte ist Monitoring ready (MOR), liefert Leuchtendaten zur Überwachung oder vorausschauenden Wartung und ist damit kompatibel zu den TRILUX Digital Services (Energy Monitoring und Light Monitoring)n• Die Leuchte erfüllt die grundlegenden Anforderungen der anwendbaren EU-Richtlinien und des Produktsicherheitsgesetzes und trägt die CE-Kennzeichnungn• Für den einfachen und schnellen Planungs- und Konfigurationsprozess der Anwendung steht ein spezielles Online-Tool zur Verfügungn• Das ressourcenoptimierte Verpackungskonzept der Lichtbandkomponenten erleichtert die Montage und schont die Umwelt (9002017168)166,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HGBHGB , Kommentar zu Handelsstand, Handelsgesellschaften, Handelsgeschäften, besonderen Handelsverträgen und internationalem Vertragsrecht (ohne Bilanz-, Transport- und Seerecht) , Tagfahrleuchten > Beleuchtung , Auflage: 6., neu bearbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230905, Produktform: Leinen, Redaktion: Westphalen, Friedrich Graf von~Haas, Ulrich~Mock, Sebastian~Wöstmann, Heinz, Auflage: 23006, Auflage/Ausgabe: 6., neu bearbeitete und erweiterte Auflage 2023, Keyword: ESG; HGB; Handelsgeschäfte; Handelsgesellschaft; Handelsgesetzbuch; Handelsrecht; Handelsstand; Handelsverträge; Industrie 4.0; Internationales Vertragsrecht; Kommentar; MoPeG, Fachschema: Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 2866, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 245, Breite: 179, Höhe: 67, Gewicht: 2152, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2645507, Vorgänger EAN: 9783504455156 9783504455149 9783504455132 9783504455118 9783504455101, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
Ähnliche Suchbegriffe für Hgb
-
Die Bewertungsvereinfachungsverfahren. Die Vorschriften des § 240 Abs. 3 und 4 HGB sowie des § 256 HGB unter Berücksichtigung vonDie Bewertungsvereinfachungsverfahren. Die Vorschriften Des § 240 Abs. 3 Und 4 Hgb Sowie Des § 256 Hgb Unter Berücksichtigung Von Beschaffungspreisänd, Taschenbuch Von Sven Wawra, Grin, 978-3-668-50587-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bilanzierung von selbst erstellten immateriellen Vermögensgegenständen des Anlagevermögens nach HGB, HGB-BilMoG und IFRS, Taschenbuch von SvenDie Bilanzierung Von Selbst Erstellten Immateriellen Vermögensgegenständen Des Anlagevermögens Nach Hgb, Hgb-bilmog Und Ifrs, Taschenbuch Von Sven Matthias, Grin, 978-3-640-23881-1, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einschränkung der Lageberichterstattung gem. § 289 HGB durch die Staatsschutzklausel des § 286 Abs. 1 HGB, Taschenbuch von Robert Tischer, GRIN,Einschränkung Der Lageberichterstattung Gem. § 289 Hgb Durch Die Staatsschutzklausel Des § 286 Abs. 1 Hgb, Taschenbuch Von Robert Tischer, Grin, 978-3-640-28314-9, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wie alt ist das HGB?
Das Handelsgesetzbuch (HGB) wurde am 10. Mai 1897 in Deutschland verabschiedet. Es regelt die kaufmännischen Rechtsverhältnisse und ist somit ein zentrales Gesetz für den deutschen Handelsverkehr. Das HGB ist mittlerweile über 120 Jahre alt und hat im Laufe der Zeit zahlreiche Änderungen und Anpassungen erfahren. Trotz seines hohen Alters ist das HGB nach wie vor ein wichtiger Bestandteil des deutschen Wirtschaftsrechts und wird regelmäßig aktualisiert, um den aktuellen Anforderungen des Handelsverkehrs gerecht zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.