Domain mega-led.de kaufen?
Wir ziehen mit dem Projekt
mega-led.de um.
Sind Sie am Kauf der Domain
mega-led.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mega-led.de kaufen?
Wie können LED-Leuchten Energieeffizienz und Helligkeit in der Beleuchtung verbessern?
LED-Leuchten verbrauchen weniger Energie als herkömmliche Glühbirnen, was zu Kosteneinsparungen führt. Sie erzeugen außerdem eine höhere Helligkeit bei geringerem Energieverbrauch. Durch ihre lange Lebensdauer reduzieren sie zudem den Bedarf an häufigem Austausch und damit den Gesamtaufwand für die Beleuchtung. **
Was sind die Vorteile von LED-Beleuchtung in Bezug auf Energieeffizienz, Umweltfreundlichkeit und Langlebigkeit im Vergleich zu herkömmlichen Beleuchtungstechnologien?
LED-Beleuchtung ist energieeffizienter als herkömmliche Beleuchtungstechnologien, da sie weniger Strom verbraucht und somit die Energiekosten senkt. Zudem ist sie umweltfreundlicher, da sie keine giftigen Materialien wie Quecksilber enthält und weniger CO2-Emissionen verursacht. Darüber hinaus haben LED-Lampen eine viel längere Lebensdauer als herkömmliche Glühbirnen, was zu weniger Abfall und niedrigeren Wartungskosten führt. Durch die Kombination dieser Vorteile ist LED-Beleuchtung eine nachhaltige und kosteneffiziente Option für die Beleuchtung von Wohn- und Arbeitsräumen. **


Ähnliche Suchbegriffe für Umsatzsteuer-Identifikator
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifikator:
-
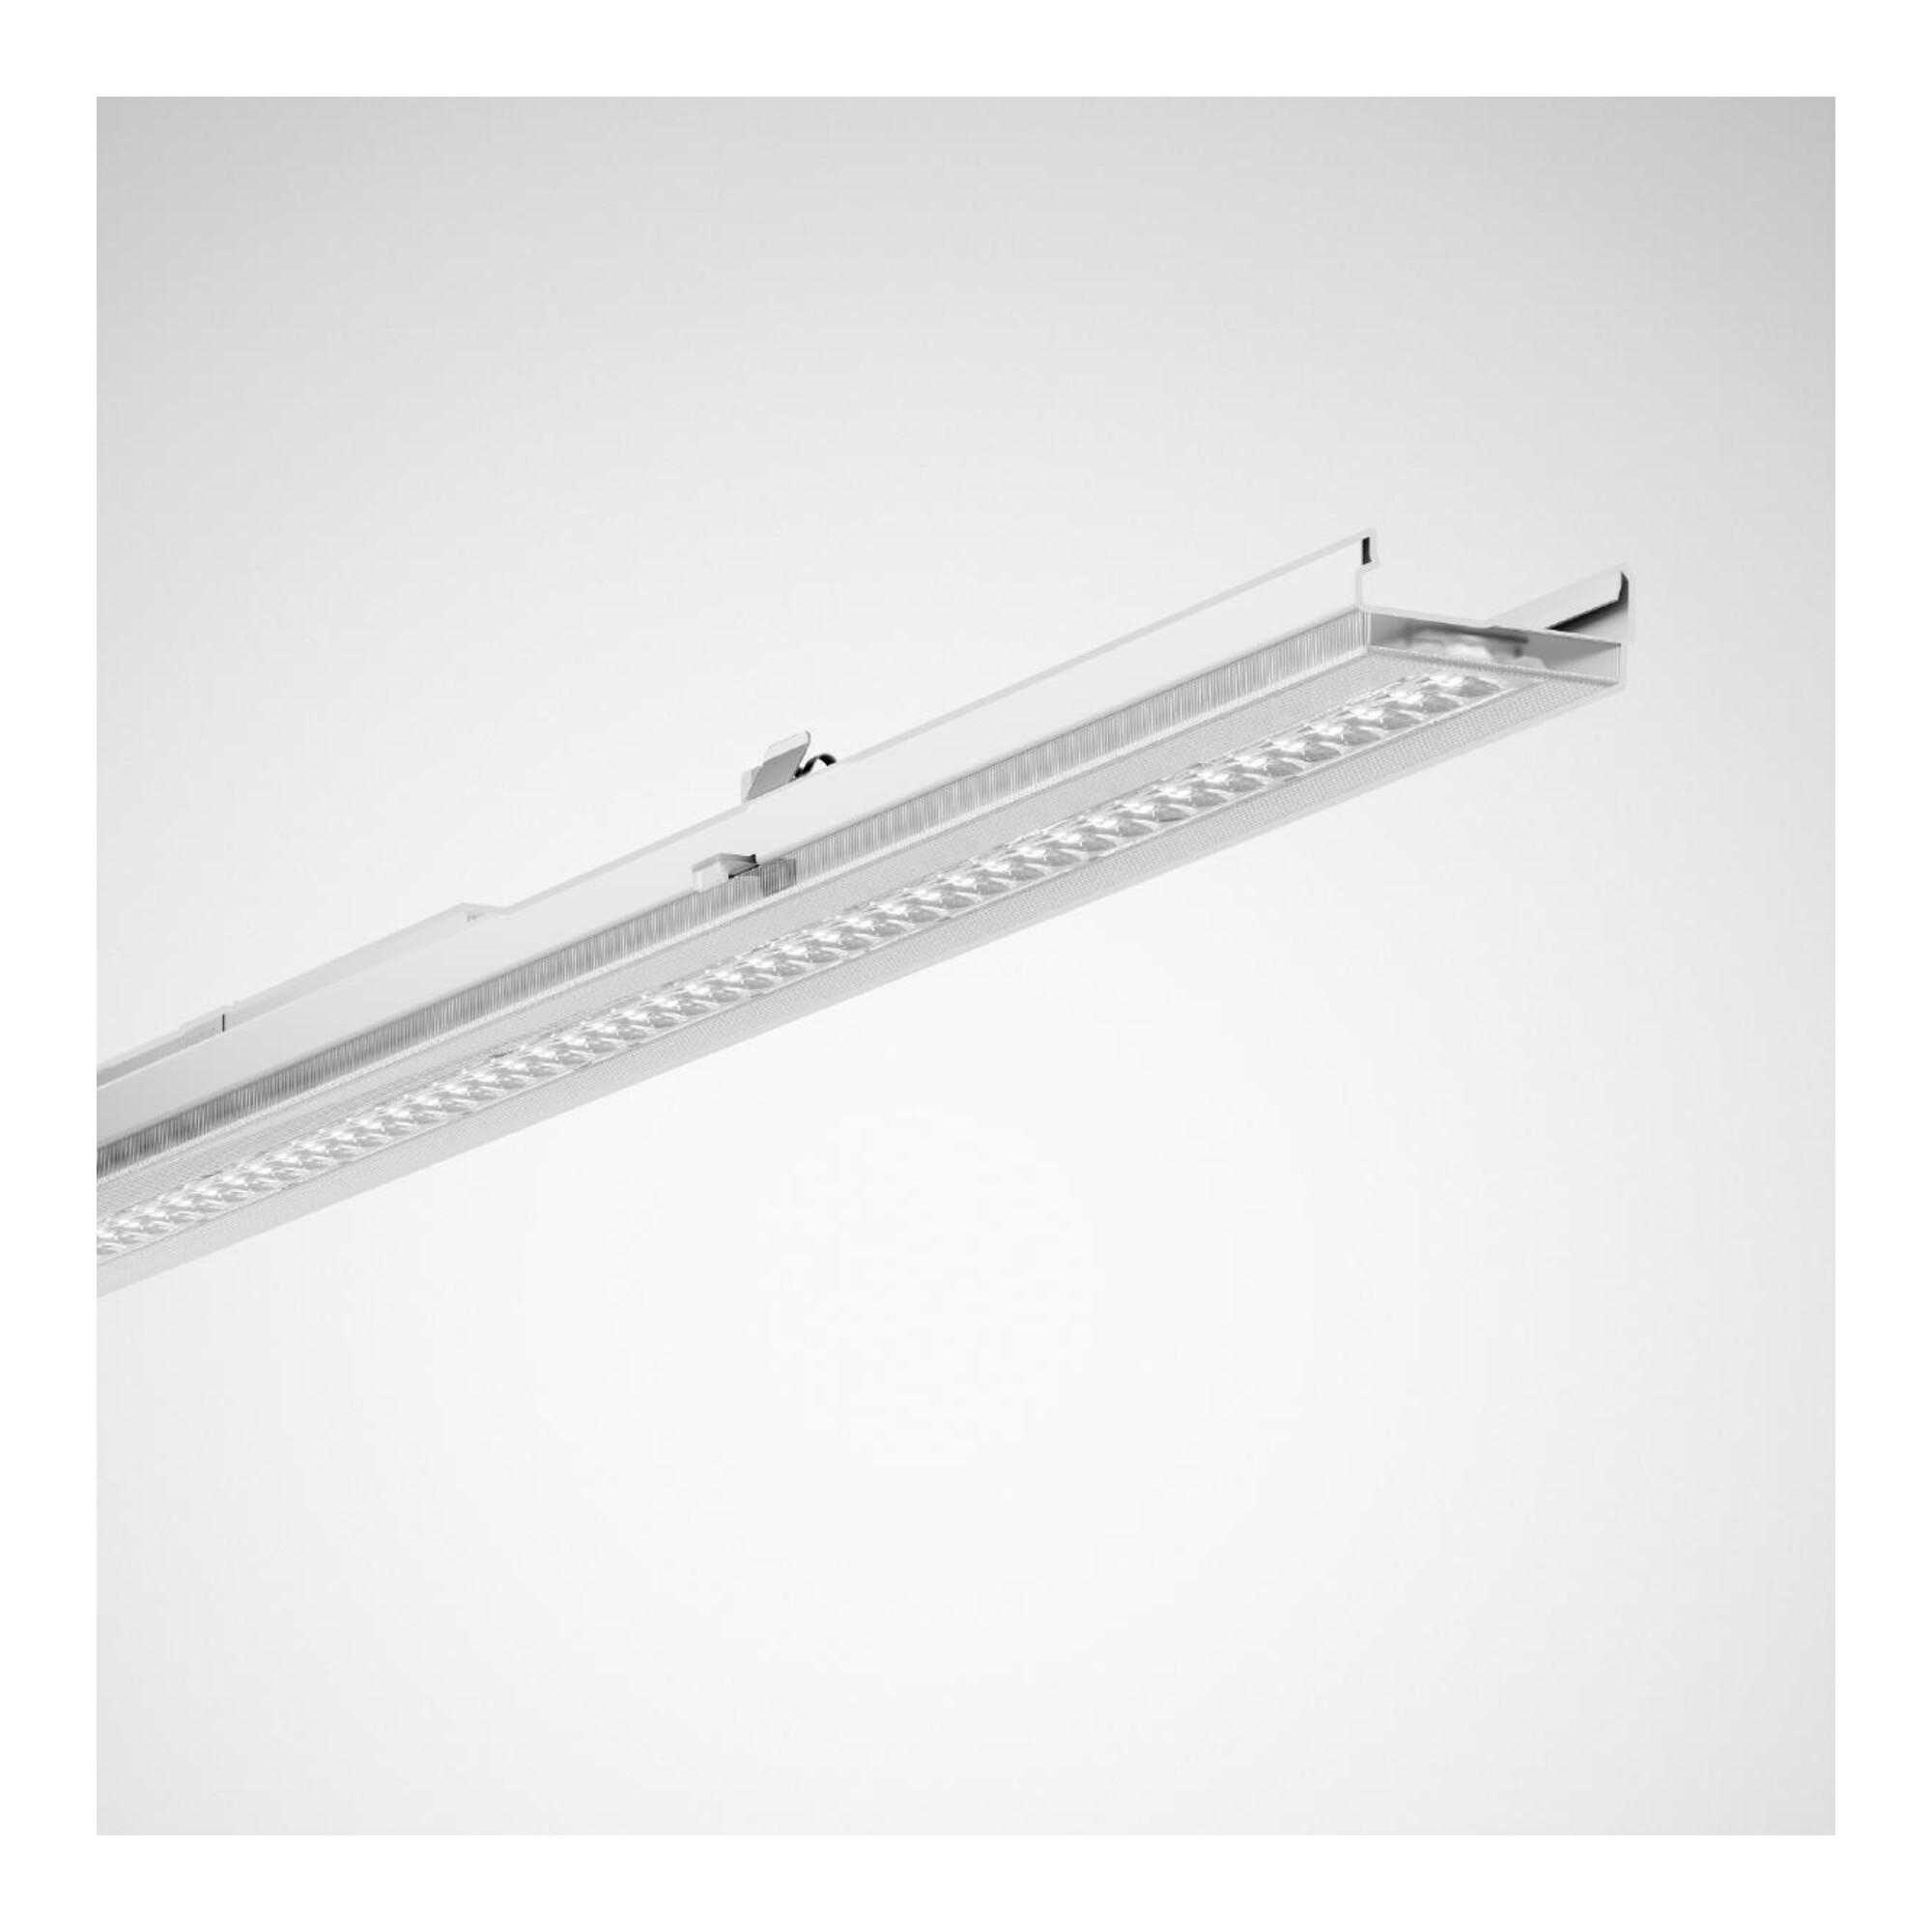
Trilux LED-Geräteträger 7651 LW aus Aluminium mit hoher Energieeffizienz und Lichtqualität für die Beleuchtung von Innenräumen, Farbtemperatur: 4000 K (neutralweiß), Länge: 1474 mm, Typ: 9002017168)Eigenschaften • LED-Geräteträger für E-Line Lichtbandsystem 7651 Fixn• Ausführung zur Verwendung in Anwendungsbereichen mit hohen technischen Anforderungen an das Lichtband bei gleichzeitiger wirtschaftlicher Effizienzn• Geräteträger mit einer Länge von 1474 mm sind für die Einrichtung von Neuanlagen als auch für Sanierungsanwendungen in Bestandsanlagen mit E-Line T5N/LED-Lichtbandsystemen geeignetn• Erfüllt DIN 10500. Die Leuchten sind für die Anwendungen in HACCP, IFS Version 6 und/oder BRC Global Standard Food Version 7 zertifizierten Unternehmen der Lebensmittel- und Getränkeindustrie geeignetn• Zur Kombination mit Tragprofilen E-Line Fix 0765n• Kompatibel mit Tragprofilen E-Line T5N/LED 07650n• Geräteträger in Kombination mit Zubehör 07650Fi.IP64 (Tragprofil, Abdeckung, Kopfstück) für Anwendungen mit erhöhten Anforderungen an die Schutzart (IP64) sowie für den Einsatz in feuergefährdeten Betriebsstätte gemäß DIN EN 60598-2-24 (D-Kennung) geeignetn• Befestigung am Tragprofil durch werkzeuglos zu betätigende Edelstahl-Rastverschlüssen• Die sachgerechte Montage des Geräteträgers mit dem Tragprofil wird durch ein Einrastgeräusch bestätigtn• Die transparenten Montageelemente aus UV-stabilisiertem Polycarbonat können nach einer erfolgreichen Montage entfernt werden und gewährleisten dadurch einen Diebstahl- und Demontageschutzn• Bei einer Kombination von Geräteträgern unterschiedlicher Abstrahlcharakteristik bzw. Lichtleistung innerhalb einer Lichtband- Anwendung wird durch einheitliche Konstruktionsmaße der Varianten ein harmonisches und gleichmäßiges Erscheinungsbilder der Beleuchtungsanlage geschaffenn• Charakteristik der Lichtstärkeverteilung: extrem narrow, Halbwertswinkel C0: 23°, Halbwertswinkel C90: 62°, Hauptabstrahlwinkel: 0°n• Das optische System besteht aus einer PMMA-Linsenoptik mit drei aufeinander abgestimmten, lichttechnisch wirksamen Bereichen und gewährleistet somit eine gleichmäßige Lichtverteilung und homogene Ausleuchtungn• In der Anwendung insbesondere für Gangbeleuchtungaufgaben im Shop geeignetn• Der Lichtverteilungscharakter des Geräteträgers wird ausschließlich durch die technische Ausführung der Linsenoptik geprägt und benötigt keiner weiteren, lichtlenkenden Komponenten und Zubehören• Empfohlene Installationshöhe: 12 - 16 mn• Mit zwei LED Modulen (2 x 96 LED)n• Lichterzeugung frei von infraroten (IR) und ultravioletten (UV) Anteilenn• Der Leuchtenlichtstrom des Geräteträgers wird im Fertigungsprozess nach Kundenwunsch elektronisch parametriertn• Parametrierter Bemessungslichtstrom des Geräteträgers: 10.000 lmn• Bemessungsleistung 66 Watt, Leuchten-Lichtausbeute 151 lm/Wn• Lichtfarbe Warmweiß, ähnlichste Farbtemperatur (CCT) 3000 K, allgemeiner Farbwiedergabeindex (CRI) 80, Farborttoleranz (initial MacAdam)=3 SDCMn• Mittlere Bemessungslebensdauer L80(tq 25°C)=50.000 hn• Geräteträger aus Stahlblech, weiß beschichtetn• Länge des Geräteträgers 1.474 mmn• Insektendichter Lampenraum aufgrund Schutzart IP50. Zulässige Umgebungstemperatur (ta) 25°Cn• Schutzart (DIN EN 60529):IP50 Schutzklasse (EN 61140): In• Stoßfestigkeitsgrad nach IEC 62262: IK03, Prüftemperatur Glühdrahttest gemäß IEC 60695-2-11: 650°Cn• Selbsttätige elektrische Verbindung durch Steckkontakte mit Phasenwahln• Die Phasenwahl erfolgt werkzeuglosn• Mit mechanischem Fehlmontageschutzn• Mit elektronischem Betriebsgerät, digital dimmbar (DALI)n• Die Leuchte ist Monitoring ready (MOR), liefert Leuchtendaten zur Überwachung oder vorausschauenden Wartung und ist damit kompatibel zu den TRILUX Digital Services (Energy Monitoring und Light Monitoring)n• Die Leuchte erfüllt die grundlegenden Anforderungen der anwendbaren EU-Richtlinien und des Produktsicherheitsgesetzes und trägt die CE-Kennzeichnungn• Für den einfachen und schnellen Planungs- und Konfigurationsprozess der Anwendung steht ein spezielles Online-Tool zur Verfügungn• Das ressourcenoptimierte Verpackungskonzept der Lichtbandkomponenten erleichtert die Montage und schont die Umwelt (9002017168)166,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer kompakt, Fachbücher von Torsten WengelDie Umsatzsteuer dürfte im täglichen unternehmerischen Geschäftsleben von den verschiedenen Steuerarten wohl die bedeutendste Stellung einnehmen, weil mit jedem erzielten Umsatz zugleich auch die Prüfung der Steuerbarkeit, Steuerfreiheit oder Steuerpflicht verbunden ist. Losgelöst davon, wie die umsatzsteuerliche Rechnung dann im Einzelnen auszusehen hat oder welcher Steuersatz bei Vorliegen der Steuerpflicht berücksichtigt werden muss. Neben den Ausgangsumsätzen eines Unternehmens sind auch die Eingangsumsätze und mit ihnen der Vorsteuerabzug zu bestimmen. Insofern berührt fast jeder Geschäftsvorfall das Umsatzsteuerrecht, sodass die Akteure im täglichen Geschäft eine höhere Vertrautheit im Umsatzsteuerrecht benötigen als in anderen Steuerarten. Das vorliegende Buch führt in das deutsche Umsatzsteuerrecht ein, ohne dass steuerliche oder betriebswirtschaftliche Grundkenntnisse vorausgesetzt werden. Die systematische Abhandlung der einzelnen Themengebiete bereitet auf berufliche Prüfungen bzw. die Tätigkeiten in der Praxis vor. Jedes Kapitel schliesst mit Fragen einschliesslich Lösungen als Lernkontrolle. Es eignet sich für Studierende, Auszubildende in kaufmännischen Berufen, Geschäftsführer, aber auch für Nichtfachleute, die sich kurzfristig in das System der Umsatzsteuer und ihrer Funktionsweise einarbeiten möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Vorteile bietet die Verwendung von LED-Beleuchtung in Bezug auf Energieeffizienz, Umweltfreundlichkeit und Langlebigkeit im Vergleich zu herkömmlichen Beleuchtungstechnologien?
LED-Beleuchtung bietet eine deutlich höhere Energieeffizienz als herkömmliche Beleuchtungstechnologien, da sie weniger Strom verbraucht und somit zu Kosteneinsparungen führt. Zudem ist sie umweltfreundlicher, da sie keine giftigen Materialien wie Quecksilber enthält und weniger CO2-Emissionen verursacht. Darüber hinaus haben LED-Lampen eine deutlich längere Lebensdauer als herkömmliche Glühbirnen, was zu geringeren Wartungskosten und weniger Abfall führt. Durch die Verwendung von LED-Beleuchtung können also sowohl Energiekosten gesenkt, als auch die Umwelt geschont werden. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **


Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifikator:
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trilux LED-Geräteträger 7651 LW aus Aluminium mit hoher Energieeffizienz und Lichtqualität für die Beleuchtung von Innenräumen, Farbtemperatur: 4000 K (neutralweiß), Länge: 1474 mm, Typ: 9002017168)Eigenschaften • LED-Geräteträger für E-Line Lichtbandsystem 7651 Fixn• Ausführung zur Verwendung in Anwendungsbereichen mit hohen technischen Anforderungen an das Lichtband bei gleichzeitiger wirtschaftlicher Effizienzn• Geräteträger mit einer Länge von 1474 mm sind für die Einrichtung von Neuanlagen als auch für Sanierungsanwendungen in Bestandsanlagen mit E-Line T5N/LED-Lichtbandsystemen geeignetn• Erfüllt DIN 10500. Die Leuchten sind für die Anwendungen in HACCP, IFS Version 6 und/oder BRC Global Standard Food Version 7 zertifizierten Unternehmen der Lebensmittel- und Getränkeindustrie geeignetn• Zur Kombination mit Tragprofilen E-Line Fix 0765n• Kompatibel mit Tragprofilen E-Line T5N/LED 07650n• Geräteträger in Kombination mit Zubehör 07650Fi.IP64 (Tragprofil, Abdeckung, Kopfstück) für Anwendungen mit erhöhten Anforderungen an die Schutzart (IP64) sowie für den Einsatz in feuergefährdeten Betriebsstätte gemäß DIN EN 60598-2-24 (D-Kennung) geeignetn• Befestigung am Tragprofil durch werkzeuglos zu betätigende Edelstahl-Rastverschlüssen• Die sachgerechte Montage des Geräteträgers mit dem Tragprofil wird durch ein Einrastgeräusch bestätigtn• Die transparenten Montageelemente aus UV-stabilisiertem Polycarbonat können nach einer erfolgreichen Montage entfernt werden und gewährleisten dadurch einen Diebstahl- und Demontageschutzn• Bei einer Kombination von Geräteträgern unterschiedlicher Abstrahlcharakteristik bzw. Lichtleistung innerhalb einer Lichtband- Anwendung wird durch einheitliche Konstruktionsmaße der Varianten ein harmonisches und gleichmäßiges Erscheinungsbilder der Beleuchtungsanlage geschaffenn• Charakteristik der Lichtstärkeverteilung: extrem narrow, Halbwertswinkel C0: 23°, Halbwertswinkel C90: 62°, Hauptabstrahlwinkel: 0°n• Das optische System besteht aus einer PMMA-Linsenoptik mit drei aufeinander abgestimmten, lichttechnisch wirksamen Bereichen und gewährleistet somit eine gleichmäßige Lichtverteilung und homogene Ausleuchtungn• In der Anwendung insbesondere für Gangbeleuchtungaufgaben im Shop geeignetn• Der Lichtverteilungscharakter des Geräteträgers wird ausschließlich durch die technische Ausführung der Linsenoptik geprägt und benötigt keiner weiteren, lichtlenkenden Komponenten und Zubehören• Empfohlene Installationshöhe: 12 - 16 mn• Mit zwei LED Modulen (2 x 96 LED)n• Lichterzeugung frei von infraroten (IR) und ultravioletten (UV) Anteilenn• Der Leuchtenlichtstrom des Geräteträgers wird im Fertigungsprozess nach Kundenwunsch elektronisch parametriertn• Parametrierter Bemessungslichtstrom des Geräteträgers: 10.000 lmn• Bemessungsleistung 66 Watt, Leuchten-Lichtausbeute 151 lm/Wn• Lichtfarbe Warmweiß, ähnlichste Farbtemperatur (CCT) 3000 K, allgemeiner Farbwiedergabeindex (CRI) 80, Farborttoleranz (initial MacAdam)=3 SDCMn• Mittlere Bemessungslebensdauer L80(tq 25°C)=50.000 hn• Geräteträger aus Stahlblech, weiß beschichtetn• Länge des Geräteträgers 1.474 mmn• Insektendichter Lampenraum aufgrund Schutzart IP50. Zulässige Umgebungstemperatur (ta) 25°Cn• Schutzart (DIN EN 60529):IP50 Schutzklasse (EN 61140): In• Stoßfestigkeitsgrad nach IEC 62262: IK03, Prüftemperatur Glühdrahttest gemäß IEC 60695-2-11: 650°Cn• Selbsttätige elektrische Verbindung durch Steckkontakte mit Phasenwahln• Die Phasenwahl erfolgt werkzeuglosn• Mit mechanischem Fehlmontageschutzn• Mit elektronischem Betriebsgerät, digital dimmbar (DALI)n• Die Leuchte ist Monitoring ready (MOR), liefert Leuchtendaten zur Überwachung oder vorausschauenden Wartung und ist damit kompatibel zu den TRILUX Digital Services (Energy Monitoring und Light Monitoring)n• Die Leuchte erfüllt die grundlegenden Anforderungen der anwendbaren EU-Richtlinien und des Produktsicherheitsgesetzes und trägt die CE-Kennzeichnungn• Für den einfachen und schnellen Planungs- und Konfigurationsprozess der Anwendung steht ein spezielles Online-Tool zur Verfügungn• Das ressourcenoptimierte Verpackungskonzept der Lichtbandkomponenten erleichtert die Montage und schont die Umwelt (9002017168)166,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können LED-Leuchten Energieeffizienz und Helligkeit in der Beleuchtung verbessern?
LED-Leuchten verbrauchen weniger Energie als herkömmliche Glühbirnen, was zu Kosteneinsparungen führt. Sie erzeugen außerdem eine höhere Helligkeit bei geringerem Energieverbrauch. Durch ihre lange Lebensdauer reduzieren sie zudem den Bedarf an häufigem Austausch und damit den Gesamtaufwand für die Beleuchtung. **
-
Was sind die Vorteile von LED-Beleuchtung in Bezug auf Energieeffizienz, Umweltfreundlichkeit und Langlebigkeit im Vergleich zu herkömmlichen Beleuchtungstechnologien?
LED-Beleuchtung ist energieeffizienter als herkömmliche Beleuchtungstechnologien, da sie weniger Strom verbraucht und somit die Energiekosten senkt. Zudem ist sie umweltfreundlicher, da sie keine giftigen Materialien wie Quecksilber enthält und weniger CO2-Emissionen verursacht. Darüber hinaus haben LED-Lampen eine viel längere Lebensdauer als herkömmliche Glühbirnen, was zu weniger Abfall und niedrigeren Wartungskosten führt. Durch die Kombination dieser Vorteile ist LED-Beleuchtung eine nachhaltige und kosteneffiziente Option für die Beleuchtung von Wohn- und Arbeitsräumen. **
-
Welche Vorteile bietet die Verwendung von LED-Beleuchtung in Bezug auf Energieeffizienz, Umweltfreundlichkeit und Langlebigkeit im Vergleich zu herkömmlichen Beleuchtungstechnologien?
LED-Beleuchtung bietet eine deutlich höhere Energieeffizienz als herkömmliche Beleuchtungstechnologien, da sie weniger Strom verbraucht und somit zu Kosteneinsparungen führt. Zudem ist sie umweltfreundlicher, da sie keine giftigen Materialien wie Quecksilber enthält und weniger CO2-Emissionen verursacht. Darüber hinaus haben LED-Lampen eine deutlich längere Lebensdauer als herkömmliche Glühbirnen, was zu geringeren Wartungskosten und weniger Abfall führt. Durch die Verwendung von LED-Beleuchtung können also sowohl Energiekosten gesenkt, als auch die Umwelt geschont werden. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Identifikator
-
Umsatzsteuer kompakt, Fachbücher von Torsten WengelDie Umsatzsteuer dürfte im täglichen unternehmerischen Geschäftsleben von den verschiedenen Steuerarten wohl die bedeutendste Stellung einnehmen, weil mit jedem erzielten Umsatz zugleich auch die Prüfung der Steuerbarkeit, Steuerfreiheit oder Steuerpflicht verbunden ist. Losgelöst davon, wie die umsatzsteuerliche Rechnung dann im Einzelnen auszusehen hat oder welcher Steuersatz bei Vorliegen der Steuerpflicht berücksichtigt werden muss. Neben den Ausgangsumsätzen eines Unternehmens sind auch die Eingangsumsätze und mit ihnen der Vorsteuerabzug zu bestimmen. Insofern berührt fast jeder Geschäftsvorfall das Umsatzsteuerrecht, sodass die Akteure im täglichen Geschäft eine höhere Vertrautheit im Umsatzsteuerrecht benötigen als in anderen Steuerarten. Das vorliegende Buch führt in das deutsche Umsatzsteuerrecht ein, ohne dass steuerliche oder betriebswirtschaftliche Grundkenntnisse vorausgesetzt werden. Die systematische Abhandlung der einzelnen Themengebiete bereitet auf berufliche Prüfungen bzw. die Tätigkeiten in der Praxis vor. Jedes Kapitel schliesst mit Fragen einschliesslich Lösungen als Lernkontrolle. Es eignet sich für Studierende, Auszubildende in kaufmännischen Berufen, Geschäftsführer, aber auch für Nichtfachleute, die sich kurzfristig in das System der Umsatzsteuer und ihrer Funktionsweise einarbeiten möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.